Pelatih
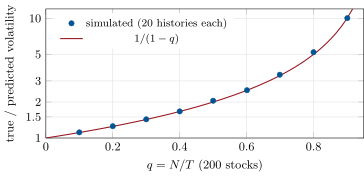
Principal component analysis diagonalises a covariance (or correlation) matrix, : the eigenvectors are uncorrelated portfolios and the eigenvalues their variances, in decreasing order. The minimum-variance portfolio for a covariance is , the fully invested portfolio of smallest variance, .