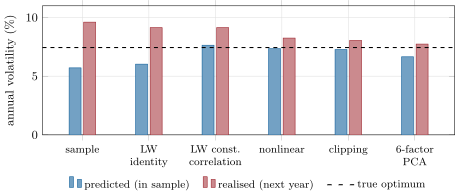
A factor model of covariance is , with factor exposures , a factor covariance and a diagonal specific variance ; statistical factor models take from the leading principal components of .
 Coach
Entrar
Começar a ler
Quantitative Finance · Glossário
A factor model of covariance is , with factor exposures , a factor covariance and a diagonal specific variance ; statistical factor models take from the leading principal components of .