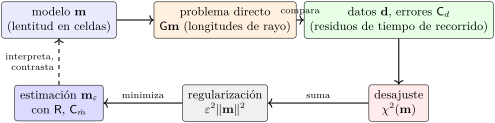
Para una estimación lineal mε=Hεd del modelo m a partir de los datos d=Gm+e, la matriz de resolución del modelo es R=HεG, de modo que
mε=Rm+Hεe.
Para mínimos cuadrados amortiguados, R=(N+ε2I)−1N. La fila j de R muestra cómo la estimación del parámetro j promedia los parámetros verdaderos; R=I significa resolución perfecta.
 Coach