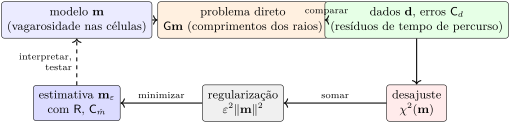
Para uma estimativa linear mε=Hεd do modelo m a partir dos dados d=Gm+e, a matriz de resolução do modelo é R=HεG, de modo que
mε=Rm+Hεe.
Para mínimos quadrados amortecidos, R=(N+ε2I)−1N. A linha j de R mostra como a estimativa do parâmetro j faz média dos parâmetros verdadeiros; R=I significa resolução perfeita.
 Coach