Matemáticas universitarias — Grado 2 · Bachelor Year 2
16Ecuaciones diferenciales
El primer año resolvió las ecuaciones lineales que admiten fórmula. Este capítulo suministra lo que las fórmulas no pueden: el teorema de Cauchy–Lipschitz —existencia y unicidad para — demostrado con el teorema del punto fijo de Banach, exactamente como se prometió en el Capítulo 4; y después la teoría completa de los sistemas lineales , con la exponencial de matrices y el wronskiano como motores de cálculo.
16.1 El teorema de Cauchy–Lipschitz
Teorema 16.1 (Cauchy–Lipschitz, versión lipschitziana global)
Sean un segmento y continua y lipschitziana en la segunda variable, uniformemente en la primera: para todo . Entonces, para todo , el problema de Cauchy
tiene exactamente una solución de clase .
Demostración. Reformulación. Una continua resuelve el problema si y solo si satisface la ecuación integral
(teorema fundamental del cálculo en ambos sentidos; una solución continua de la ecuación integral es automáticamente ).
Una contracción, tras renormar. Sobre el espacio de Banach con la norma con peso
(equivalente a la norma del supremo: el peso está acotado superior e inferiormente sobre el segmento , de modo que sigue siendo completo), estimemos, para y, digamos, :
Multiplicando por y tomando el supremo (el caso es simétrico): : es una contracción de razón del espacio completo . El teorema del punto fijo de Banach (Teorema 4.12) proporciona un único punto fijo: la única solución. ∎
Observación 16.2
Para meramente (localmente lipschitziana), el teorema vale localmente, con una solución maximal sobre un intervalo abierto maximal; las soluciones pueden explotar en tiempo finito (, : , desaparecida en ). La hipótesis lipschitziana global es lo que compra el segmento entero. Dos consecuencias dignas de grabarse: las curvas solución de una EDO con campo lipschitziano nunca se cortan; y la función nula es la única solución de una ecuación lineal homogénea que se anule en algún punto.
Ejemplo 16.3 (La unicidad es un teorema: un campo que se escapa)
Consideremos con . La función nula lo resuelve; y también
que es (ambos trozos tienen derivada en el punto de empalme) y cumple para ; de hecho, retrasar el despegue da una solución para cada instante de salida : infinitas soluciones con el mismo dato inicial. No hay contradicción con el Teorema 16.1: cerca de ,
el campo no es lipschitziano en , y el teorema calla. Moraleja: la lectura física es la de un cubo que se vacía por gravedad, visto del revés: desde el estado vacío no puede saberse cuándo empezó a llenarse; el determinismo de las EDO es exactamente la condición lipschitziana, no una ley de la naturaleza.
16.2 Sistemas lineales
Teorema 16.4 (Estructura de los sistemas lineales)
Sean y continuas sobre un intervalo . Para todo , el problema
tiene exactamente una solución sobre todo . Las soluciones del sistema homogéneo () forman un espacio vectorial de dimensión exactamente , y la evaluación es un isomorfismo ; solución general particular homogénea.
Demostración. Sobre todo segmento que contenga a : es continua y lipschitziana en con constante (finita: es continua sobre un segmento), de modo que el Teorema 16.1 se aplica sobre ; haciendo que agote , la unicidad pega las soluciones en una sola sobre . La linealidad del conjunto de soluciones y de la aplicación evaluación son claras; la evaluación es biyectiva por la existencia (sobreyectiva) y la unicidad (inyectiva): . La estructura afín es el argumento del primer año palabra por palabra. ∎
Ejemplo 16.5 (El isomorfismo de evaluación, en concreto)
Para , visto como el sistema con : el teorema dice que el espacio de soluciones es un plano y que es un isomorfismo sobre . Las soluciones y se evalúan en y —la base canónica de —, así que forman una base del espacio de soluciones, y toda solución es
con los coeficientes leídos directamente en los datos iniciales, sin ningún sistema lineal que resolver. Moraleja: elegir el sistema fundamental cuyos valores iniciales sean la base canónica (aquí, y ) es exactamente elegir las columnas de ; el isomorfismo de evaluación es la razón de que las condiciones iniciales parametricen las trayectorias, el contenido geométrico de la “dinámica determinista” para las ecuaciones lineales.
Definición 16.6 (Wronskiano)
Para soluciones del sistema homogéneo, el wronskiano es . Por el isomorfismo anterior, o bien se anula idénticamente (la familia es ligada) o bien no se anula nunca (un sistema fundamental); cuantitativamente, , de modo que
Ejemplo 16.7 (Liouville comprobado en una ecuación de Euler)
Sobre , la ecuación tiene las soluciones e (sustitúyase). Su wronskiano:
nunca nulo: un sistema fundamental. Comprobemos ahora Liouville: en forma normalizada , la matriz compañera tiene traza , luego
Moraleja: Liouville predice la forma del wronskiano antes de conocer ninguna solución —aquí, que debe ser —; esto es lo que impulsa el método de reducción del orden (Proposición 16.15), donde conocer y la forma del wronskiano determina mediante una sola cuadratura.
Demostración de la fórmula de Liouville. con . Derivando el determinante como función multilineal de las columnas,
Ahora bien, la aplicación es -lineal y alternada (con dos columnas iguales , los términos se anulan de entrada, y los términos y se cancelan por parejas tras un intercambio de columnas): por el teorema de unicidad (Teorema 2.14) vale , con leído en las columnas canónicas: . Por tanto, : una EDO lineal escalar, resuelta por la fórmula del primer año. ∎
16.3 Coeficientes constantes: la exponencial de matrices
Teorema 16.8
Para (o ), la exponencial (Ejemplo 5.22) cumple: es (de hecho ) con
y cuando . El problema de Cauchy , tiene la única solución ; con un término fuente vale la fórmula de variación de las constantes:
Demostración. Diferenciabilidad: la serie y su serie derivada término a término convergen normalmente sobre todo segmento (normas ): derívese término a término (Teorema 10.11, con valores vectoriales). Los dos órdenes y coinciden porque toda suma parcial conmuta con .
Ley de grupo: para que conmutan, el producto de Cauchy de las dos series exponenciales se reorganiza por el teorema del binomio exactamente como en el Ejemplo 7.15 (la convergencia absoluta en el álgebra de Banach lo justifica): ; con esto da la ley de grupo uniparamétrica, y con , la inversa.
Problema de Cauchy: lo resuelve (derívese); la unicidad, por el Teorema 16.4. Variación de las constantes: póngase ; derivando, ; intégrese de a y multiplíquese de nuevo por . ∎
Método 16.9 (Calcular )
Redúzcase (Capítulo 3): si es diagonal, con diagonal de entradas ; en general, úsese Dunford (que conmutan): con un polinomio en (la nilpotencia trunca la serie). Los valores propios complejos se emparejan en bloques de rotación por exponencial (Ejercicio 16.5).
Observación 16.10 (Errores frecuentes)
(i) sin conmutación: tómense y . Entonces y (nilpotencia), de modo que
usando ; y . La ley de grupo del Teorema 16.8 lleva una hipótesis genuina. (ii) Intuición no lineal en terreno lineal: las soluciones de un sistema lineal con coeficientes continuos viven sobre todo el intervalo (Teorema 16.4); si una candidata a solución explota dentro de , o la ecuación no era lineal o el cálculo está mal. Recíprocamente, para las ecuaciones no lineales no prometas nunca globalidad sin un argumento (). (iii) Dividir por la incógnita: separar variables en descarta en silencio las soluciones constantes y , justo las que organizan la recta de fases (Ejercicio 16.3); enumérense primero las soluciones constantes. (iv) Los datos iniciales fijan vectores, no escalares: una ecuación escalar de orden necesita condiciones ( en ); ajustar solo deja una familia con parámetros, fuente clásica de constantes “perdidas”.
Ejemplo 16.11 (Una exponencial por Dunford)
Resolvamos para . Dunford por bloques: con y , que conmutan ( vive dentro del bloque del valor propio ) y con :
La solución general se lee columna a columna: . Comprobaciones de sensatez: en la matriz es ; su determinante es , como exige Liouville; y el factor aparece justo donde el valor propio es defectuoso. Moraleja: los polinomios por exponenciales no son una conjetura que haya que memorizar: son la serie truncada , y su grado está acotado por el índice de nilpotencia, nunca más.
Método 16.12 (Resolver , de principio a fin)
- Espectro de ; después mediante el Método 16.9 (diagonalizar, o Dunford como en el Ejemplo 16.11, o un truco polinómico como ).
- Una solución particular: la variación de las constantes funciona siempre; para exponencial-polinómica, un ansatz de la misma forma (con el grado elevado en caso de resonancia, Ejercicio 16.10) es más rápido.
- Solución general particular; ajústense los datos iniciales al final, sobre la fórmula completa.
- Comprobaciones de sensatez: que sea correcto; que el crecimiento de la parte homogénea case con las partes reales de los valores propios (Ejercicio 16.8); y que el de una matriz fundamental obedezca a Liouville.
Ejemplo 16.13 (Un retrato de fases)
con : , luego la serie se escinde en
las trayectorias son circunferencias recorridas en el sentido de las agujas del reloj; el oscilador armónico vestido de primer orden. Valores propios sobre el eje imaginario: un centro. Más en general, las partes reales de los valores propios de deciden el crecimiento o el decaimiento de (Ejercicio 16.8).


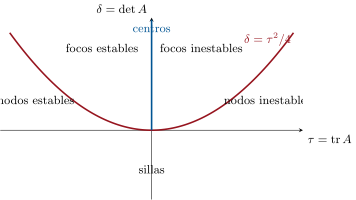
Observación 16.14 (Dónde se usa)
Los sistemas lineales son el modelo local de todo lo no lineal: cerca de un equilibrio, un campo vectorial regular se comporta (en los casos hiperbólicos) como su linearización, cuyo retrato clasifica el plano traza–determinante. El problema de fin de semana desarrolla por completo la historia del oscilador —amortiguamiento, excitación, resonancia y teoremas de comparación de Sturm para coeficientes variables—, la matemática que hay detrás de los amortiguadores, de los circuitos de corriente alterna y de los huecos espectrales por igual. El volumen del tercer año vuelve con la teoría cualitativa (flujos, estabilidad, integrales primeras) sobre variedades.
16.4 Segundo orden con coeficientes variables
Proposición 16.15
La ecuación ( continuas sobre ) es el sistema para : las soluciones existen y son únicas sobre todo para cualesquiera datos iniciales ; las soluciones homogéneas forman un plano. Si se conoce una solución homogénea que no se anule, se halla otra independiente bajando el orden: poniendo , la ecuación homogénea se convierte en una ecuación de primer orden para , resoluble por cuadraturas.
Demostración. La forma de sistema y el Teorema 16.4 dan todo lo estructural. Bajada del orden: sustituyendo ,
una ecuación lineal de primer orden en , resoluble por la fórmula del primer año; integrando se obtiene , y de ahí , independiente de siempre que no sea constante. ∎
Ejemplo 16.16
sobre : es solución. Sustitúyase : de e ,
(salvo constante), e . Solución general: .
16.5 Ejercicios
Ejercicio 16.1 ★
Resuelve , , para (diagonalizando) y para (por Dunford).
Solución
Solución de Ejercicio 16.1.
Primera matriz: valores propios , con vectores propios y . Descompóngase : la solución es
(El vector inicial es él mismo un vector propio.)
Segunda: , , : , luego
Ejercicio 16.2 ★
¿Qué problemas de Cauchy tienen solución global única sobre por el Teorema 16.1? ; ; . Para el último, resuélvelo explícitamente con y con .
Solución
Solución de Ejercicio 16.2.
: ; es lipschitziana en uniformemente sobre todo segmento de tiempos: soluciones globales únicas sobre (aplíquese el teorema sobre cada segmento).
: solo es localmente lipschitziana; no hay teorema global, y en efecto explota en .
: es -lipschitziana: existencia y unicidad globales. Con : (¡unicidad!). Con : permanece positiva (no puede cruzar la solución nula), luego : .
Ejercicio 16.3 ★
Demuestra que dos soluciones maximales distintas de ( lipschitziana en ) nunca toman el mismo valor en el mismo instante, y deduce que las soluciones de que arrancan en permanecen en para siempre.
Solución
Solución de Ejercicio 16.3.
Si en algún instante, entonces y resuelven el mismo problema de Cauchy en : la unicidad fuerza sobre su intervalo común; soluciones distintas nunca se encuentran.
Para : las constantes y son soluciones. Una solución que arranque en nunca puede alcanzar ni (chocaría con una solución constante): permanece en y, por tanto, es global (acotada, sin explosión; por ejemplo, por el criterio del Ejercicio 16.9, o porque el campo vectorial está acotado sobre la banda en la que queda atrapada).
Ejercicio 16.4 ★★
Calcula para (Dunford: ) y resuelve , , por variación de las constantes.
Solución
Solución de Ejercicio 16.4.
: Dunford con y :
Variación de las constantes con :
usando . (Comprobación: ; y por derivación.)
Ejercicio 16.5 ★★
Para , demuestra que —trayectorias en espiral— de dos maneras: mediante la serie (escribiendo con ) y mediante la identificación compleja .
Solución
Solución de Ejercicio 16.5.
Vía la serie: con y ; los dos sumandos conmutan, luego , y la serie de se escinde según las potencias pares e impares en : la matriz de rotación por homotecia enunciada.
Vía los complejos: identifíquese con ; el sistema se lee , cuya solución es exactamente la espiral: módulo y argumento avanzando a velocidad .
Ejercicio 16.6 ★★
(Lema de Gronwall) Sea continua y no negativa con sobre . Demuestra que (deriva ). Deduce de nuevo la unicidad en Cauchy–Lipschitz y la dependencia continua para dos soluciones con datos iniciales distintos.
Solución
Solución de Ejercicio 16.6.
Sea . Entonces
por la hipótesis. Integrando de a (con ): , es decir, ; y reinyectando esto en la hipótesis: .
Unicidad y dependencia: dos soluciones de la ecuación integral cumplen
y Gronwall con da la cota exponencial; con se obtiene la unicidad.
Ejercicio 16.7 ★★
Sabiendo que resuelve sobre , halla una segunda solución independiente bajando el orden y da la solución general.
Solución
Solución de Ejercicio 16.7.
Sustitúyase con : la fórmula general de bajada del orden (Proposición 16.15) da, para ,
(con la ecuación normalizada como ). Calculemos : así pues,
y , lo que da . Solución general sobre :
(Son las funciones esféricas de Bessel de orden cero.)
Ejercicio 16.8 ★★★
Sea con todos sus valores propios de parte real (estrictamente) negativa. Demuestra que toda solución de tiende a cuando , con ritmo exponencial: para cierto . (Trigonaliza; trata el sistema triangular desde la última fila hacia arriba, o usa Dunford: con y polinómica en .)
Solución
Solución de Ejercicio 16.8.
Dunford: que conmutan, con diagonalizable y los mismos valores propios, y nilpotente, de modo que
Sea . En una base que diagonalice , (las entradas tienen módulo ); y las normas en bases distintas difieren en constantes. Por tanto,
absorbiendo el polinomio en un factor exponencial (, luego está acotado).
Ejercicio 16.9 ★★★
(Sin escape en tiempo finito para crecimiento lineal) Supongamos que es continua con sobre y localmente lipschitziana en . Usando Gronwall (Ejercicio 16.6) sobre la forma integral, demuestra que las soluciones maximales son globales (definidas sobre todo ).
Solución
Solución de Ejercicio 16.9.
Sea una solución maximal sobre , con , y supongamos . La forma integral da, para ,
y Gronwall acota sobre : la solución permanece en una bola compacta. Entonces está acotada cerca de , luego es lipschitziana cerca de y se extiende de manera continua a (criterio de Cauchy); resolver el problema de Cauchy en prolonga más allá de , en contradicción con la maximalidad. Por tanto, : no hay escape en tiempo finito con crecimiento lineal.
Ejercicio 16.10 ★
Resuelve : soluciones homogéneas y después una solución particular de la forma (¿por qué falla la conjetura ingenua ?); solución general y la solución con .
Solución
Solución de Ejercicio 16.10.
Raíces características de : y , luego las soluciones homogéneas son . La conjetura falla porque ya resuelve la ecuación homogénea (la raíz “resuena” con el segundo miembro). Con : , , y
, . Solución general: . Datos iniciales : y , luego y :
Ejercicio 16.11 ★★
Calcula para el bloque de Jordan
y describe todas las soluciones de : exponenciales por vectores polinómicos, con grados hasta . ¿De dónde procede el grado del polinomio?
Solución
Solución de Ejercicio 16.11.
con : , , y conmuta con :
Soluciones: ; cada componente es por un polinomio de grado . La cota del grado es el índice de nilpotencia menos uno: la serie de se trunca en .
Ejercicio 16.12 ★★★
(Excitación periódica, respuesta periódica) Sean y continua y -periódica.
- Prueba que una solución de es -periódica si y solo si (compara con ).
- Prueba que los valores propios de son los , (trigonaliza sobre ). Deduce que si ningún valor propio de está en , entonces es invertible.
Bajo esa hipótesis, demuestra que el sistema tiene exactamente una solución -periódica, con
¿A qué corresponde el caso excluido para el oscilador armónico? (El problema de fin de semana responde: la resonancia.)
Solución
Solución de Ejercicio 16.12.
- Si , entonces resuelve con : la unicidad (Teorema 16.4) da , es decir, es -periódica. El recíproco es trivial.
- Trigonalícese sobre : con triangular superior de diagonal . Toda potencia de una matriz triangular es triangular con diagonal , luego es triangular en la misma base con diagonal : esos son los valores propios. Entonces es invertible si y solo si para todo valor propio, es decir, si y solo si , que es la hipótesis enunciada.
Variación de las constantes: , de modo que se lee
que tiene una única solución bajo la hipótesis de invertibilidad: exactamente una solución -periódica. Para el oscilador armónico (), el caso excluido es : una excitación cuyo periodo es múltiplo del periodo propio; la resonancia, como cuantifica el problema de fin de semana.
16.6 Problema: oscilaciones, resonancia y los teoremas de comparación de Sturm
Problema 16.1
Una sola ecuación gobierna el mundo mecánico y el eléctrico:
Este problema la estudia por completo —mediante la clasificación traza–determinante de los sistemas lineales planos, los tres regímenes de amortiguamiento y la respuesta estacionaria a una excitación periódica con su pico de resonancia y la catástrofe de resonancia— y abandona después los coeficientes constantes en favor de los teoremas de separación y comparación de Sturm, que controlan los ceros de las soluciones de sin fórmula alguna.
Parte I — El plano traza–determinante. Sean , , , .
- Prueba que los valores propios de son y clasifica: dos valores propios reales de signos opuestos si y solo si ; valores propios reales del mismo signo si y solo si y (con el signo de ); y un par conjugado no real si y solo si (de parte real ).
- (Silla, ) Con valores propios y vectores propios , escribe la solución general y describe las trayectorias: dos semirrectas estables y dos inestables, y todas las demás órbitas asintóticas a ambas. ¿Por qué ninguna solución salvo puede permanecer acotada sobre todo ?
- (Nodos, , ) Para : prueba que toda solución no nula tiende a y que todas las órbitas, salvo las del eje rápido, llegan tangentes a la dirección propia lenta (compara con ).
- (Focos y centros, ) Escribiendo los valores propios como , usa el Ejercicio 16.5 (tras un cambio de base real, admitido en esa generalidad o demostrado para los sistemas de la parte II, que son los que se usan más abajo) para describir las órbitas: espirales convergentes para , divergentes para , y curvas cerradas (centro) para .
- (Casos frontera) Para un valor propio doble (): prueba que con nilpotente, y distingue la estrella () del nodo impropio (). Resume la parte I sobre la imagen traza–determinante de la figura de este capítulo.
Parte II — El oscilador amortiguado. Ahora : , es decir, con .
- Calcula y sitúa los tres regímenes en el plano traza–determinante: subamortiguado (foco estable), críticamente amortiguado (valor propio doble) y sobreamortiguado (nodo estable); es el centro.
Resuelve explícitamente los tres regímenes:
y para , dos exponenciales reales. Define el seudoperiodo y prueba que el cociente entre máximos sucesivos de es la constante (el decremento logarítmico).
- (El principio del cierrapuertas) Para , el ritmo de decaimiento lo gobierna el valor propio más lento . Prueba que es una función decreciente de : el amortiguamiento crítico da el regreso al reposo más rápido sin oscilación.
- (Energía) Sea . Demuestra que , y deduce que para la ecuación no tiene ninguna solución periódica no nula (un periodo forzaría a a ser constante, luego ).
- Explica en dos frases por qué el centro es estructuralmente frágil: cualquier , por pequeño que sea, destruye la periodicidad; y dónde se ve eso en el plano traza–determinante (la recta de los centros tiene interior vacío).
Parte III — Oscilaciones forzadas y resonancia. Ahora con .
(: el régimen estacionario) Búsquese : prueba que
y escribe con .
- Prueba que toda solución es más un transitorio de la parte II, que tiende a : sean cuales sean los datos iniciales, el sistema se engancha al régimen estacionario, de amplitud y desfase .
(La curva de resonancia) Maximiza : prueba que tiene un máximo interior si y solo si , en
y que para pequeño el pico amplifica la respuesta estática por el factor .
(, fuera de resonancia) Para , prueba que la solución con es
acotada, y con batidos —una oscilación rápida bajo una envolvente lenta— cuando está cerca de .
- (, en resonancia) Para , prueba que es solución, y recupérala como límite de la pregunta 14 cuando : la amplitud crece linealmente para siempre; la catástrofe de resonancia.
- (Enlace con Fourier) Una excitación periódica general se descompone en armónicos (capítulo de Fourier); por linealidad, el régimen estacionario es la suma de las respuestas armónicas. Para un oscilador sin amortiguamiento de frecuencia excitado por una onda cuadrada del tipo del Ejercicio 14.1 (con armónicos en todos los enteros impares), ¿qué armónico entra en resonancia? Una frase sobre por qué los ingenieros temen las ondas cuadradas.
Parte IV — Los teoremas de Sturm. Consideremos sobre un intervalo , con continua. (Toda ecuación se reduce a esta forma normal mediante la sustitución ; la pregunta 21 muestra una variante del truco en acción.)
- Para dos soluciones , prueba que el wronskiano es constante, nulo si y solo si las soluciones son proporcionales; y que una solución no nula tiene solo ceros simples y aislados.
- (Separación de Sturm) Sean soluciones independientes y dos ceros consecutivos de . Demuestra que se anula exactamente una vez en (evalúa la constante en y en : allí , y e tienen signos opuestos): los ceros de soluciones independientes se entrelazan.
- (Comparación de Sturm) Sean sobre , con , con , y ceros consecutivos de . Prueba que se anula en —estrictamente dentro si en algún punto de — (si sobre , estudia con signos fijos para y , y compara los valores en la frontera).
Deduce las cotas del espaciado: si sobre , entonces dos ceros consecutivos cualesquiera de una solución no nula de cumplen
(compara con y , cuyos ceros están espaciados y ). Compruébalo sobre el oscilador armónico.
- Transforma (Ejercicio 16.7) mediante en , recupera al instante sus soluciones y , y concluye que los ceros de toda solución no nula están espaciados exactamente : la visión del mundo de Sturm, según la cual los ceros los controla el coeficiente , haya fórmulas o no.
Parte V — Duhamel y la frontera de la acotación.
(Duhamel para el oscilador) Prueba que, para continua, la solución de con es
y vuelve a deducir de ahí la solución resonante de la pregunta 15 con (fórmula de producto a suma).
- (: entrada acotada, salida acotada) Prueba que para y cualquier continua y acotada, toda solución de la ecuación amortiguada está acotada sobre (variación de las constantes más el decaimiento exponencial del Ejercicio 16.8).
- () Prueba que, sin amortiguamiento, una excitación periódica acotada mantiene acotadas todas las soluciones salvo exactamente en resonancia (, pregunta 15 frente a pregunta 14): el amortiguamiento es lo que convierte la frontera de la acotación en estabilidad uniforme.
- Síntesis. Una frase para cada punto: (i) cómo organiza el plano traza–determinante las partes I–II y dónde lo abandona la excitación (parte III); (ii) el significado físico de , de y del factor ; (iii) qué dicen los teoremas de Sturm que las fórmulas explícitas no pueden decir; (iv) qué dos resultados de este problema reutilizará el resto del libro sin hacer ruido (los wronskianos de constante de Liouville; la estabilidad con entrada acotada).
Solución
Solución de Problema 16.1.
1. El polinomio característico es , de raíces . Si , entonces y las dos raíces reales tienen producto : signos opuestos. Si y : raíces reales de producto y suma , luego ambas del signo de . Si : par conjugado con y .
2. . Las órbitas con (o con ) recorren la recta propia inestable (o la estable); todas las demás tienen en ambos sentidos del tiempo, asintóticas a cuando y a cuando : la imagen de la silla. La acotación sobre todo fuerza (si no, explosión en ) y (en ): solo el origen.
3. Con , ambas exponenciales decaen: . Si , sáquese factor :
la dirección de tiende a , la dirección propia lenta; todas las órbitas salvo el eje rápido llegan tangentes a ella (el panel derecho de los retratos de fases del capítulo).
4. En la base en la que (Ejercicio 16.5; para los sistemas del oscilador de la parte II esta forma se alcanza mediante un cambio de base real explícito), la solución es por una rotación de ángulo : espirales logarítmicas, contractivas cuando , expansivas cuando , y curvas cerradas (elipses en las coordenadas originales) cuando : el centro.
5. da el valor propio doble ; por Cayley–Hamilton (Teorema 3.21), , de modo que es nilpotente, conmuta con y . Si : y todas las semirrectas son órbitas (nodo estrella). Si : , y para la dirección converge a la única dirección propia : nodo impropio. Esto completa la imagen traza–determinante.
6. , , . Así pues: da y : foco estable; : : nodo estable degenerado; : , , : nodo estable; : , : centro. Un viaje vertical por el plano a la altura .
7. Raíces . Para : con :
Para : . Para : , con ambos ritmos negativos. En el caso subamortiguado, los máximos sucesivos de ocurren en instantes separados por el seudoperiodo (misma fase del coseno), y su cociente es : el decremento logarítmico, un medidor de amortiguamiento legible en un osciloscopio.
8. Racionalizando,
cuyo denominador crece con : el ritmo de decaimiento es máximo en , donde vale . Una puerta sobreamortiguada se cierra sin dar un portazo, pero despacio; el amortiguamiento crítico es el óptimo del ingeniero.
9. . Si fuera periódica y no constante, sería periódica y no creciente, luego constante, lo que forzaría : constante, y entonces , o sea, . Por tanto, para la única solución periódica es el reposo: el amortiguamiento mata todo ciclo.
10. El centro vive sobre la recta del plano traza–determinante, un conjunto de interior vacío: una perturbación arbitrariamente pequeña de la matriz (cualquier amortiguamiento físico) desplaza fuera de cero y convierte las órbitas cerradas en espirales. La periodicidad del oscilador sin amortiguamiento es, pues, un fenómeno al filo de la navaja, no robusto.
11. Sustituyendo en la ecuación:
de modo que con , es decir, , y el enunciado.
12. La diferencia de dos soluciones resuelve la ecuación homogénea, que para decae a (pregunta 7): toda solución es más un transitorio que se desvanece en el infinito. El régimen estacionario es un atractor global: las condiciones iniciales se olvidan y solo quedan y el desfase .
13. Minimícese sobre : en , interior si y solo si . Allí,
Frente a la respuesta estática : la amplificación es para pequeño; un sistema poco amortiguado cerca de multiplica la entrada por cien cuando .
14. La enunciada cumple y
(las partes en se cancelan). La forma de producto se sigue de con y . Para cerca de , el factor es una envolvente lenta que modula la oscilación rápida : batidos, de amplitud ; grande, pero acotada.
15. Para :
es solución. Y a fijo, haciendo en la pregunta 14:
La amplitud crece linealmente sin cota: la catástrofe de resonancia, la razón por la que los soldados rompen el paso sobre los puentes.
16. La onda cuadrada lleva armónicos en todas las frecuencias impares ; por linealidad, cada armónico resulta amplificado por la respuesta del oscilador en . Para , el tercer armónico entra en resonancia exactamente. Los ingenieros temen las entradas cuadradas (y en diente de sierra) porque excitan todos los armónicos impares a la vez: sea cual sea la frecuencia propia de la estructura, algún armónico la está esperando.
17. : es constante (Liouville con una matriz compañera de traza nula). Que en un punto hace que los datos iniciales de sean proporcionales a los de , luego es proporcional a (unicidad); y si y solo si son independientes. Si , entonces (unicidad): una solución no nula tiene ceros simples, y un cero simple es aislado ( tiene signo fijo en las cercanías).
18. Entre ceros consecutivos , conserva un signo; digamos sobre : entonces e (ceros simples). Evaluando la constante en y en :
de modo que e tienen signos opuestos ( impide que ninguno se anule): se anula en (valores intermedios). Y no puede anularse dos veces ahí: dos ceros de flanquearían un cero de por el mismo argumento con los papeles intercambiados, en contradicción con que y sean consecutivos. Luego hay exactamente un cero: entrelazamiento.
19. Supongamos que no tiene ceros en ; sustituyendo y por sus opuestas si hace falta, supongamos y sobre . Póngase : sobre , luego es no creciente. Pero (pues y ) y (pues y ): una función no creciente que va de a se anula idénticamente, así que sobre . Si en algún punto de , esto es absurdo (allí ): debe anularse estrictamente dentro. En general (con ), o bien se anula en , o bien fuerza a a ser proporcional a , que se anula en y en : en todos los casos, tiene un cero en .
20. Cota superior: compárese (de coeficiente ) con (de coeficiente , de modo que hace el papel de en la pregunta 19): si no tuviera ceros en , los ceros y de serían consecutivos con entre ellos, en contradicción con la pregunta 19; luego los ceros consecutivos de distan . Cota inferior: si dos ceros consecutivos de cumplieran , entonces (de coeficiente ) tendría que anularse en , donde su único cero es el propio ; pero la pregunta 19 aplicada sobre con estrictez en los extremos da un cero en , y sobre : contradicción. Por tanto, ; y para ambas cotas colapsan al espaciado exacto del oscilador armónico.
21. Con : , luego : , e recupera y (Ejercicio 16.7) sin bajar el orden. Los ceros de toda solución no nula son los de : espaciados exactamente ; la filosofía de Sturm en acción, según la cual el coeficiente dicta los ceros, haya fórmula o no.
22. Póngase . Entonces ;
luego ; y (derivación de una integral con parámetro con límite variable, como en el capítulo de integración). Con , la fórmula de producto a suma da
(el segundo trozo integra cero), de modo que : de nuevo la pregunta 15, ahora desde Duhamel.
23. En forma de sistema, con de partes reales negativas (): la variación de las constantes y el Ejercicio 16.8 () dan
entrada acotada, salida acotada; y uniformemente en los datos iniciales una vez pasado el transitorio.
24. Para y , la solución de la pregunta 14 está acotada, y sumarle cualquier solución homogénea (acotada: las órbitas del centro son circunferencias) la mantiene acotada; en , la pregunta 15 crece linealmente. Así pues, para el oscilador sin amortiguamiento, la acotación bajo excitación periódica falla en exactamente una frecuencia —la resonancia—, mientras que la pregunta 23 muestra que cualquier amortiguamiento positivo restaura la acotación para todas las entradas acotadas.
25. (i) El plano traza–determinante clasifica toda la dinámica lineal plana autónoma, y el oscilador de la parte II recorre una de sus rectas verticales; la excitación abandona el plano (deja de ser autónoma) y toma el relevo Duhamel. (ii) es la frecuencia que el sistema prefiere, el precio de excitarla y el factor de amplificación: la agudeza de la resonancia que los ingenieros llaman factor de calidad. (iii) Los teoremas de Sturm leen la oscilación únicamente en el signo y el tamaño de : gobiernan ecuaciones (Bessel, Schrödinger) cuyas soluciones no tienen fórmulas elementales. (iv) Los wronskianos constantes (pregunta 17, vía Liouville) y la estabilidad con entrada acotada (pregunta 23) se reutilizan en silencio cada vez que el libro se topa con ecuaciones de coeficientes variables o con sistemas perturbados.