Matemáticas de secundaria · Grades 10–12
33Variables aleatorias y distribución binomial
Una variable aleatoria asocia un número a cada resultado de un experimento: una ganancia, un recuento, una duración. Su esperanza es el promedio a largo plazo de los valores que produce, y su varianza mide su dispersión. La estrella de este capítulo es la distribución binomial, que cuenta los éxitos en repeticiones independientes. Las variables aleatorias y la distribución binomial aparecieron por primera vez en los Capítulos 18 y 19; este capítulo las repasa y las profundiza, ahora que disponemos de las herramientas combinatorias del Capítulo 27.
33.1 Variables aleatorias discretas
Definición 33.1 (Variable aleatoria, distribución)
Una variable aleatoria sobre un espacio muestral finito es una función . Su distribución (o ley) es el dato de sus valores posibles y de las probabilidades
Definición 33.2 (Esperanza, varianza, desviación típica)
La esperanza de es
y su varianza y su desviación típica son
Proposición 33.3 (Fórmula de König–Huygens)
.
Demostración. Escribimos y desarrollamos:
∎
Proposición 33.4 (Transformación afín)
Para :
Demostración. La primera es una reordenación de la suma que define la esperanza. Para la segunda, se desvía de su media en , y elevar al cuadrado multiplica por . ∎
Ejemplo 33.5 (Juegos equitativos)
Un juego cuesta euros; se lanza un dado y el jugador recibe el valor que salga si es al menos , y nada en caso contrario. La ganancia toma los valores (con probabilidad ), () y ():
En promedio, el jugador pierde céntimos por partida: el juego es desfavorable (como lo son casi todos los juegos reales).
33.2 Pruebas de Bernoulli y distribución binomial
Definición 33.6 (Distribución de Bernoulli)
Una prueba de Bernoulli es un experimento con dos resultados: éxito (con probabilidad ) y fracaso (). El indicador del éxito ( si hay éxito y si hay fracaso) sigue la distribución de Bernoulli :
(En efecto, y , y König–Huygens da .)
Definición 33.7 (Distribución binomial)
Repetimos veces, de manera independiente, una prueba de Bernoulli, y sea el número total de éxitos. La distribución de es la distribución binomial .
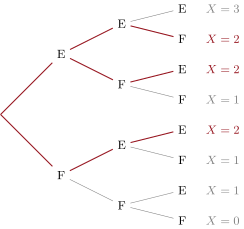
Teorema 33.8
Si , entonces, para :
y
Demostración. Una sucesión concreta de resultados con éxitos y fracasos tiene probabilidad por independencia; y el número de tales sucesiones es el número de maneras de colocar los éxitos entre las pruebas, es decir, (Capítulo 27). Sumando sobre las sucesiones sale la fórmula, y el teorema del binomio confirma que .
Para la esperanza, usando (Ejercicio 27.7):
La fórmula de la varianza se demuestra igual con la identidad , que da , de donde . (Una demostración estructural, la de la varianza de una suma de variables independientes, llegará con el Teorema 34.4.) ∎

Método 33.9 (Reconocer una situación binomial)
Comprueba los tres ingredientes antes de escribir : un número fijo de pruebas; dos resultados por prueba con la misma probabilidad de éxito ; e independencia de las pruebas (muestreo con reposición, o sobre una población grande). Usa después
para “al menos un éxito”, y una calculadora o tablas acumuladas para en general.
Ejemplo 33.10
¿Cuántas veces hay que lanzar un dado para tener al menos un de probabilidad de sacar un seis? Con : significa , es decir, : a partir de lanzamientos.
33.3 Ejercicios
Ejercicio 33.1 ★
Una variable aleatoria toma los valores con probabilidades . Calcula , y .
Solución
Solución de Ejercicio 33.1.
. , luego por König–Huygens y .
Ejercicio 33.2 ★
Un examen tipo test tiene preguntas, cada una con opciones, de las que una es correcta. Un estudiante responde al azar de manera uniforme e independiente. Sea el número de respuestas correctas.
- Da la distribución de , y .
- Calcula , y .
Solución
Solución de Ejercicio 33.2.
1. Las preguntas son pruebas de Bernoulli independientes con : , y .
2. ;
Ejercicio 33.3 ★
Una compañía asegura a clientes; cada uno presenta un parte durante el año con probabilidad , de manera independiente. Sea el número de partes. Identifica la distribución de y calcula su esperanza y su desviación típica.
Ejercicio 33.4 ★★
En el juego del Ejemplo 33.5, el organizador quiere que el juego sea equitativo () cambiando el precio de entrada . Halla . Calcula la varianza de la ganancia en esa versión equitativa; ¿es lo mismo “equitativo” que “sin riesgo”?
Solución
Solución de Ejercicio 33.4.
El pago recibido cumple , así que el precio equitativo es euros. La ganancia equitativa toma los valores con probabilidades :
Un juego equitativo tiene ganancia media nula, pero sus resultados siguen fluctuando: equitativo no es lo mismo que sin riesgo.
Ejercicio 33.5 ★★
Una jugadora de baloncesto encesta los tiros libres con probabilidad . Lanza veces (tiros independientes). Calcula la probabilidad de que enceste: exactamente ; al menos ; al menos una vez. ¿Cuál es el número de canastas más probable?
Ejercicio 33.6 ★★
Una aerolínea sabe que cada pasajero con reserva se presenta con probabilidad , de manera independiente. Un vuelo tiene plazas y la aerolínea vende billetes. Expresa, mediante una distribución binomial, la probabilidad de que se presenten más pasajeros que plazas hay, y acótala numéricamente con una calculadora (da la expresión exacta).
Solución
Solución de Ejercicio 33.6.
El número de pasajeros que se presentan es ; el vuelo tiene sobreventa efectiva cuando :
Vender un más de billetes que plazas provoca un incidente solo en torno al de los vuelos: la economía que hay detrás de la sobreventa.
Ejercicio 33.7 ★★
Sea . Demuestra que
y deduce que la distribución crece hasta y decrece después (la moda de la binomial).
Solución
Solución de Ejercicio 33.7.
usando . Este cociente es si y solo si , si y solo si , si y solo si . Así que las probabilidades crecen estrictamente mientras y decrecen después: el máximo se alcanza en (compartido con cuando es entero).
Ejercicio 33.8 ★★★
(San Petersburgo, domesticado.) Se lanza una moneda equilibrada hasta que sale cara, pero como mucho veces. Sea el número de lanzamientos empleados; el jugador recibe euros si ha salido cara, y en caso contrario.
- Da la distribución de restringida a los resultados ganadores: para , y comprueba la probabilidad total de ganar.
- Calcula la ganancia esperada. ¿En qué se convertiría sin el tope de lanzamientos?
Solución
Solución de Ejercicio 33.8.
1. Que la primera cara salga en el lanzamiento significa cruces y después cara: probabilidad , para . Probabilidad total de ganar: (el juego solo se pierde con diez cruces seguidas).
2. Ganancia esperada:
Sin el tope, la suma diverge: la ganancia esperada es infinita, aunque el juego casi siempre paga una cantidad pequeña; es la famosa paradoja de San Petersburgo, que muestra que la esperanza, por sí sola, no mide el valor de un juego.
33.4 Problema: El vuelo con sobreventa
Problema 33.1
Problema de fin de semana — las aerolíneas venden más plazas de las que tienen, las fábricas aceptan lotes que apenas han inspeccionado y la distribución binomial arbitra las dos cosas
Una aerolínea con plazas vende alegremente billetes: en torno al de los pasajeros no se presenta nunca, y las plazas vacías no dan dinero. ¿Hasta dónde puede apretar la aerolínea antes de que los pasajeros a los que deniega el embarque se coman el beneficio? La distribución binomial (Teorema 33.8) responde con decimales, y la misma maquinaria inspecciona lotes de fábrica, pone precio a las rifas y mantiene solventes a las aseguradoras. Decidir cuando algo se repite: ese es el oficio diario de la binomial.
Parte I — Soltura.
- Da la tabla completa de la distribución del número de seises en tres lanzamientos de un dado.
- Calcula y (Definición 33.2).
- Un puesto de feria cobra euro por tres lanzamientos y paga euros por cada seis obtenido. Calcula la ganancia esperada: ¿juego equitativo?
- Práctica con la lista de comprobación (Método 33.9): ¿es binomial el número de corazones en cartas sacadas sin reposición? ¿Y con reposición? Justifícalo.
- Para : da y , y después y para la puntuación (Proposición 33.4).
Parte II — El vuelo con sobreventa. Plazas: . Billetes vendidos: . Cada titular de un billete se presenta con probabilidad , de manera independiente; sea el número de los que se presentan.
- Modelo: justifica con la lista de comprobación, y confiesa el punto más débil del modelo (¿de verdad son independientes las ausencias? piensa en los grupos y en las tormentas).
- Calcula y .
- Se deniega el embarque a alguien cuando : escribe como suma explícita de cinco términos binomiales.
- Evalúa la suma (con calculadora): ¿en qué fracción de los vuelos se queda en tierra al menos un pasajero?
- El dinero: los cinco billetes de más aportan euros; y cada pasajero al que se deniega el embarque cuesta euros de indemnización. Calcula el número esperado de pasajeros dejados en tierra, , la indemnización esperada y el veredicto sobre la política de la aerolínea.
- Diseño: el regulador tolera . Probando con billetes, halla el mayor permitido.
- El atajo de la campana: para , calcula la puntuación z del umbral de denegación, , y compara la estimación tosca (“unas , así que en torno al – en la cola superior”) con tu respuesta exacta. (La curva que hay detrás de este atajo es la estrella de los capítulos siguientes.)
Parte III — La puerta de la fábrica. Un lote de piezas se acepta si una muestra de contiene como mucho una pieza defectuosa.
- Si la tasa real de piezas defectuosas es del (un lote honrado), calcula la probabilidad de que se acepte.
- Si la tasa es del (un lote malo), vuelve a calcularla.
- Nombra los dos riesgos del procedimiento (el lote honrado rechazado; el lote malo aceptado), lee sus valores en las preguntas 13 y 14 y di qué único cambio mejora los dos a la vez, y a qué precio.
- Detrás de esa mejora: demuestra que la frecuencia observada de piezas defectuosas en una muestra de tamaño tiene desviación típica , y concluye cómo escala la precisión con el tamaño de la muestra (una vieja conocida: el del año 10).
Parte IV — Juegos, rifas y reservas.
- El juego de San Petersburgo con tope del Ejercicio 33.8 tiene una ganancia esperada de euros. Contrástalo en un párrafo con la paradoja sin tope que apareció en el Problema 18.1: ¿qué domestica exactamente el tope y qué precio sería ahora equitativo?
- Una rifa benéfica vende papeletas a euros; premios: una cesta de euros y dos de euros. Calcula la ganancia esperada de una papeleta y el margen de la rifa; compáralo con el margen de la banca en la ruleta europea, de . ¿Por qué le sale gratis a la rifa?
- Una aseguradora tiene pólizas independientes: probabilidad de siniestro cada una, cuantía del siniestro euros y prima euros. Calcula el beneficio anual esperado y la desviación típica del total de siniestros. Compara los dos números: ¿a qué obliga esa comparación a las aseguradoras reales?
- Final: la binomial como árbitro de decisiones: la lista de comprobación para reconocerla; la brújula ; las probabilidades de cola como precio del riesgo; y las dos advertencias permanentes (la independencia es una afirmación sobre el modelo, y lo que arruina son las colas raras, no las medias). Una frase para cada cosa, más la mirada hacia delante: la ley de los grandes números y la campana, en los capítulos siguientes, completan el reglamento del árbitro.
Solución
Solución de Problema 33.1.
1. : , , , .
2. ; .
3. Pago esperado euro frente a una apuesta de euro: ganancia ; exactamente equitativo (una rareza).
4. Sin reposición, las extracciones son dependientes (las posibilidades de la segunda carta dependen de la primera): no es binomial; falla la casilla de la independencia de la lista. Con reposición: fijo, constante y extracciones independientes: binomial.
5. y . ; .
6. Número fijo de pruebas (los billetes), cada una con dos resultados (se presenta o no) y la misma , supuestas independientes: binomial. La confesión: las familias pierden los vuelos juntas y las tormentas vacían aviones enteros; la independencia es el acto de fe del modelo, y las ausencias correlacionadas engordan las colas más de lo que promete la binomial.
7. ; .
8. .
9. : en torno a un vuelo de cada sesenta deja a alguien en tierra.
10. pasajeros por vuelo: indemnización esperada euros, frente a euros de ingresos adicionales. Sobrevender cinco billetes es rentabilísimo; de ahí que lo haga toda aerolínea.
11. De la tabla de probabilidades de cola: : ; : ; : . La mayor venta que cumple la norma es de billetes.
12. : el umbral está dos desviaciones típicas por encima de la media, y la regla aproximada de la campana (“cola superior de ”) se queda cerca del exacto; la curva suave que persigue a la binomial es la protagonista de los capítulos que vienen.
13. : el lote honrado pasa el de las veces.
14. : el lote malo se cuela aun así el de las veces.
15. Riesgo del productor: que se rechace un lote bueno (); riesgo del consumidor: que se acepte un lote malo (). Una muestra mayor (con un umbral de aceptación proporcional) reduce los dos, a costa de más inspección: la calidad tiene una línea de presupuesto.
16. : desviación típica . Cuadruplica la muestra y reducirás el ruido a la mitad: la ley del de los intervalos de fluctuación del año 10, ahora demostrada.
17. El tope limita el pago a euros, así que cada una de las diez rondas aporta exactamente euro de esperanza: . La esperanza infinita del juego sin tope venía enteramente de pagos astronómicamente raros y astronómicamente grandes; poner un tope es confesar que ningún banco paga euros. Precio equitativo de una papeleta del juego con tope: euros; y de repente ya no hay paradoja que valga.
18. Premio esperado por papeleta: euro frente a una papeleta de euros: margen del , dieciocho veces el de la ruleta. La rifa sobrevive porque sus jugadores están donando a sabiendas: la “pérdida” es justamente el objetivo.
19. Siniestros esperados: ; primas: : beneficio esperado de euros. Desviación típica del total de siniestros: euros; un solo año malo corriente se come todo el beneficio esperado. De ahí las reservas de capital, el reaseguro y carteras mucho mayores que mil pólizas: las aseguradoras viven de la ley de los grandes números y guardan reservas contra su lentitud.
20. Primero, la lista de comprobación ( fijo, la misma , la independencia afirmada) o no hay binomial que valga. Después, navega con : las medias sitúan y las desviaciones avisan. Después, pon precio a las colas: las denegaciones de embarque, los lotes malos y los años ruinosos viven más allá de . Advertencias: la independencia es una promesa del que modeliza, no del mundo; y la esperanza ignora justamente lo que te destruye. Las páginas que le faltan al reglamento (con qué rapidez se asientan las frecuencias y qué forma toman las fluctuaciones) son los dos capítulos siguientes.